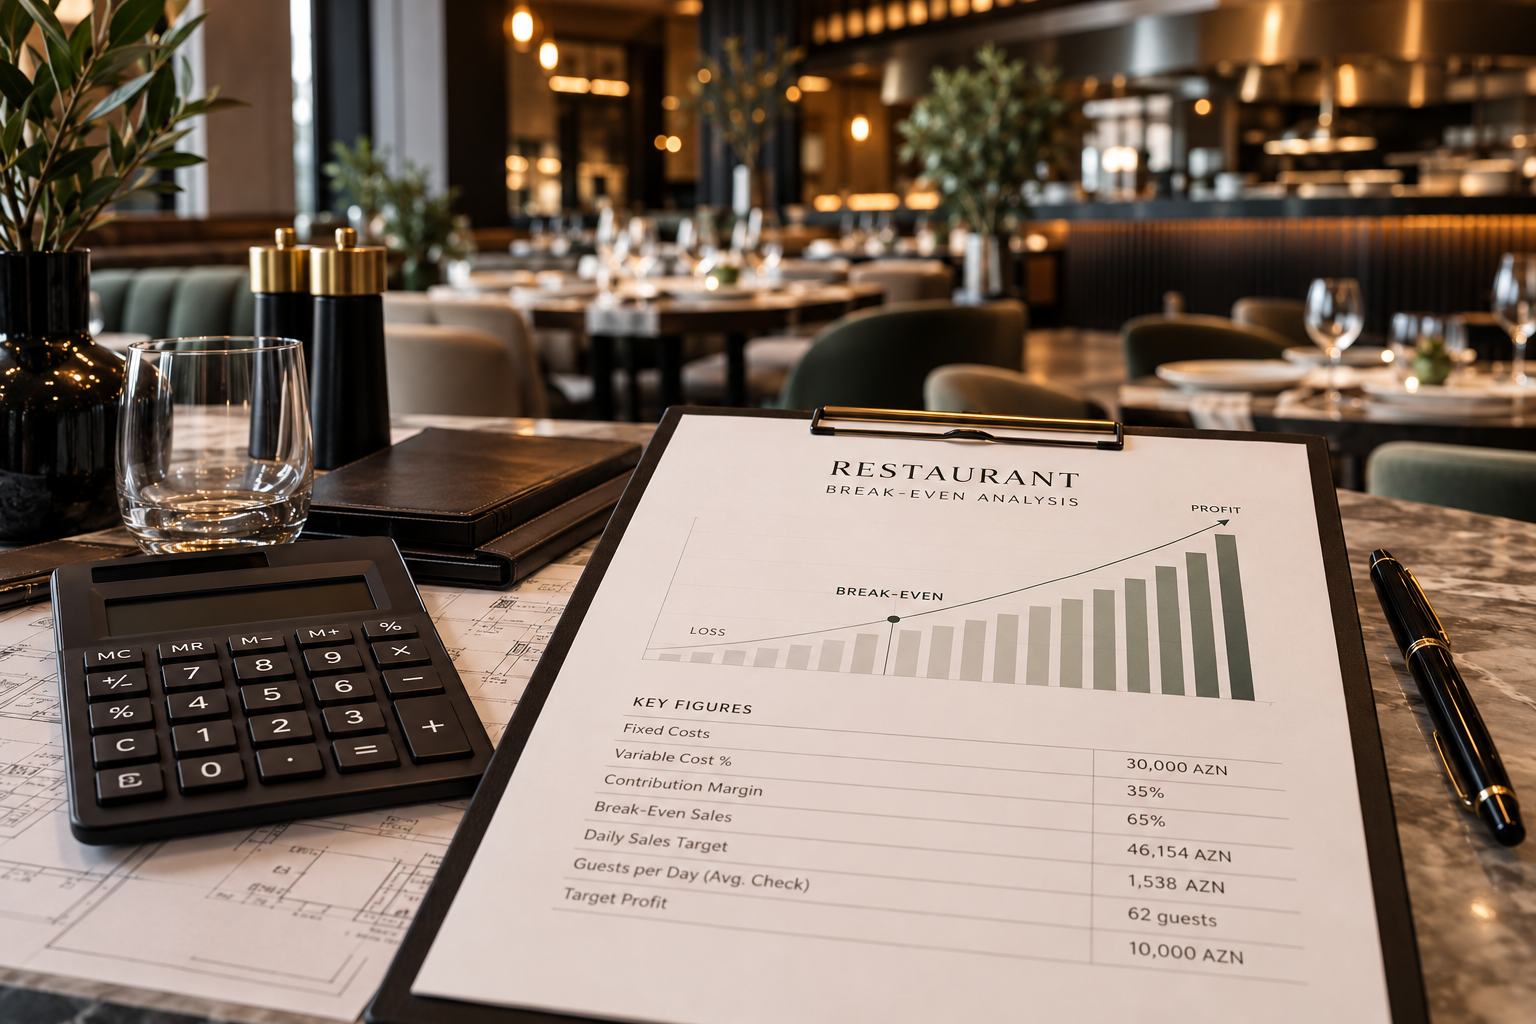
Restoran nə vaxt qazanc gətirməyə başlayır? Zərərsizlik nöqtəsinin hesablanması
Restoranın dolu olması onun qazanc gətirməsi demək deyil
Restoran açmaq istəyən sahibkarların ən çox diqqət yetirdiyi məsələlərdən biri ilkin investisiyadır. Təmir, mətbəx avadanlığı, mebel, dizayn, işçi heyəti və marketinq üçün ayrılan büdcə əvvəlcədən hesablanır. Lakin çox vaxt daha vacib bir sual cavabsız qalır:
Restoran bütün xərclərini qarşılamaq üçün ay ərzində nə qədər satış etməlidir?
Bu suala cavab vermək üçün zərərsizlik nöqtəsini hesablamaq lazımdır.
Zərərsizlik nöqtəsi (Break-Even Point) biznesin gəlirlərinin xərclərinə bərabər olduğu səviyyədir. Bu nöqtədə restoran nə mənfəət əldə edir, nə də zərər edir.
Bu göstəricini açılışdan əvvəl hesablamaq sahibkara real satış hədəfi müəyyənləşdirməyə, investisiya riskini qiymətləndirməyə və biznesin maliyyə dayanıqlığını planlaşdırmağa kömək edir.
1. Restoranın sabit və dəyişən xərclərini ayırın
Düzgün maliyyə planlamasının ilk mərhələsi bütün xərcləri iki əsas qrupa bölməkdir.
Sabit xərclər
Sabit xərclər satış həcmindən birbaşa asılı olmayaraq müəyyən dövr ərzində yaranan xərclərdir.
Restoranlarda bunlara aşağıdakılar daxil ola bilər:
* İcarə haqqı;
* İnzibati heyətin əməkhaqqı;
* Mühasibat və proqram təminatı xidmətləri;
* Müəyyən sabit tarifli xidmət haqları;
* Sığorta və digər müqavilə ödənişləri.
Qeyd etmək lazımdır ki, əməkhaqqının bir hissəsi dəyişkən ola bilər. Məsələn, satışdan asılı bonuslar sabit xərclərdən ayrıca nəzərə alınmalıdır.
Dəyişən xərclər
Dəyişən xərclər satış həcmi ilə əlaqəli olaraq artıb-azalan xərclərdir.
Əsas nümunələr:
* Yemək və içkilərin ərzaq maya dəyəri;
* Satışa bağlı qablaşdırma xərcləri;
* Çatdırılma platformalarının komissiyaları;
* Satış həcmindən asılı ödənişlər.
Restoranın maliyyə modelində bu iki xərc qrupunun düzgün təsnifləşdirilməsi vacibdir. Əks halda hesablanmış zərərsizlik nöqtəsi real vəziyyəti əks etdirməyə bilər.
2. Zərərsizlik nöqtəsini necə hesablamaq olar?
Restoranın zərərsizlik nöqtəsini hesablamaq üçün aşağıdakı düsturdan istifadə olunur:
Zərərsizlik nöqtəsi = Sabit xərclər ÷ Töhfə marjası faizi
Töhfə marjası satış gəlirindən dəyişən xərclər çıxıldıqdan sonra qalan hissənin satış gəlirinə nisbətidir.
Onun hesablanması belədir:
Töhfə marjası (%) = (Satış gəliri − Dəyişən xərclər) ÷ Satış gəliri × 100
Bu məbləğ sabit xərclərin qarşılanmasına, daha sonra isə mənfəətin formalaşmasına xidmət edir.
Praktik nümunə
Tutaq ki, yeni restoranın aylıq maliyyə göstəriciləri aşağıdakı kimidir:
Göstərici Məbləğ
Aylıq sabit xərclər 30.000 AZN
Orta dəyişən xərc faizi 35%
Töhfə marjası 65%
Bu halda zərərsizlik nöqtəsi belə hesablanır:
30.000 ÷ 0,65 = 46.154 AZN
Deməli, restoran digər şərtlər dəyişmədiyi halda ay ərzində təxminən 46.154 AZN satış etməlidir ki, nəzərə alınan xərclərini qarşılaya bilsin.
Bu məbləğ mənfəət hədəfi deyil. Bu, əməliyyat baxımından zərərsizlik səviyyəsidir.
Nümunədəki hesablamanın düzgün olması üçün bütün məbləğlər eyni uçot prinsipi ilə götürülməli, ƏDV kimi satış və gəlir uçotuna təsir edən vergilər də uyğun qaydada nəzərə alınmalıdır.
3. Gündəlik satış hədəfini müəyyənləşdirin
Aylıq zərərsizlik nöqtəsini bilmək kifayət deyil. Menecer və əməliyyat komandası gündəlik satış hədəfini də bilməlidir.
Yuxarıdakı nümunədə aylıq zərərsizlik nöqtəsi 46.154 AZN-dir.
Restoran ayda 30 gün fəaliyyət göstərirsə:
46.154 ÷ 30 = 1.538 AZN gündəlik satış
Bu, orta hesabla tələb olunan gündəlik satışdır. Lakin bütün günlər eyni nəticə vermir. Həftəsonları, bayramlar, mövsümilik və restoranın yerləşdiyi ərazi satışlara təsir edə bilər.
Daha düzgün yanaşma satış planını günlər və dövrlər üzrə bölməkdir.
Məsələn, həftəsonu yüksək satış gözlənilirsə, iş günləri üçün hədəflər ayrıca müəyyənləşdirilməlidir. Əsas şərt aylıq planın real qonaq axınına və restoranın xidmət tutumuna uyğun olmasıdır.
4. Qonaq sayı və orta çek əsasında plan qurun
Satış hədəfini əməliyyat planına çevirmək üçün orta çeki və tələb olunan qonaq sayını hesablamaq lazımdır.
Tutaq ki, restoranın orta çeki 25 AZN-dir.
Gündəlik zərərsizlik satış hədəfi 1.538 AZN olduqda:
1.538 ÷ 25 ≈ 62 qonaq
Beləliklə, restoran orta hesabla gündə 62 qonağa xidmət göstərməklə zərərsizlik səviyyəsinə çata bilər.
Bu rəqəm yalnız nümunədir. Faktiki hesablamada orta çek, endirimlər, ləğvlər, vergilər, qonaqların təkrar sifarişləri və satış kanalları nəzərə alınmalıdır.
Əgər restoranın real potensialı gündə 40–45 qonaqdırsa, 62 qonaq hədəfi əlçatan olmaya bilər. Bu halda sahibkar biznes modelini yenidən qiymətləndirməlidir.
Mümkün addımlar:
* Orta çeki qonağa əlavə dəyər təqdim etməklə artırmaq;
* Menyunun gəlirliliyini təhlil etmək;
* Əməliyyat xərclərini optimallaşdırmaq;
* Marketinq vasitəsilə əlavə qonaq cəlb etmək;
* İş saatlarını və xidmət modelini yenidən nəzərdən keçirmək.
Məqsəd sadəcə daha çox qonaq qəbul etmək deyil, maliyyə baxımından davamlı əməliyyat modeli yaratmaqdır.
5. Mənfəət hədəfini də əvvəlcədən hesablayın
Zərərsizlik nöqtəsi biznesin yalnız xərclərini qarşıladığı səviyyəni göstərir. Sahibkarın məqsədi isə adətən mənfəət əldə etməkdir.
Tutaq ki, restoran ay ərzində 10.000 AZN əməliyyat mənfəəti əldə etməyi hədəfləyir.
Sabit xərclər 30.000 AZN, töhfə marjası isə 65% olduqda, tələb olunan satış həcmi belə hesablanır:
Tələb olunan satış = (Sabit xərclər + Hədəf mənfəət) ÷ Töhfə marjası
(30.000 + 10.000) ÷ 0,65 = 61.538 AZN
Deməli, sadələşdirilmiş nümunədə restoran ay ərzində təxminən 61.538 AZN satış etməlidir ki, 10.000 AZN əməliyyat mənfəəti hədəfinə çatsın.
Burada nəzərə alınmalıdır ki, bu, sadələşdirilmiş əməliyyat modelidir. Kredit faizləri, amortizasiya, mənfəət vergisi və digər nəzərə alınmayan xərclər yekun maliyyə nəticəsini dəyişə bilər.
6. Ən çox buraxılan maliyyə səhvləri
Restoranın zərərsizlik nöqtəsini hesablayarkən bir sıra səhvlər nəticəni təhrif edə bilər.
1. Bütün xərcləri nəzərə almamaq
İcarə və əməkhaqqı ilə yanaşı, kommunal xidmətlər, texniki xidmət, proqram təminatı, təmizlik, marketinq və digər xərclər də maliyyə modelində əks olunmalıdır.
2. Satışla mənfəəti qarışdırmaq
Yüksək dövriyyə avtomatik olaraq yüksək mənfəət demək deyil. Satışın hansı xərclər hesabına formalaşdığı da təhlil edilməlidir.
3. Mövsümiliyi nəzərə almamaq
Yay və qış mövsümləri, bayramlar və turizm axını restoranın satışlarına əhəmiyyətli təsir göstərə bilər.
4. Yalnız optimist ssenariyə əsaslanmaq
Maliyyə modelində ən azı üç ssenari hazırlamaq faydalıdır:
* Optimist ssenari — satışların gözləniləndən yüksək olması;
* Realist ssenari — əsas biznes planına uyğun nəticə;
* Pessimist ssenari — satışların planlaşdırılandan aşağı olması.
5. Dövriyyəni pul axını ilə eyniləşdirmək
Restoran mənfəətli görünə bilər, lakin təchizatçılara ödənişlər, əməkhaqqı, vergi öhdəlikləri və kredit ödənişləri səbəbindən pul çatışmazlığı yaşaya bilər.
Buna görə zərərsizlik nöqtəsi ilə yanaşı, dövriyyə kapitalı və pul axını planı da hazırlanmalıdır.
7. Restoran açmazdan əvvəl hansı suallara cavab tapmalısınız?
İnvestisiya qərarı verməzdən əvvəl aşağıdakı sualları cavablandırın:
* Restoranın aylıq sabit xərcləri nə qədərdir?
* Dəyişən xərclərin satışdakı payı neçə faizdir?
* Zərərsizlik nöqtəsinə çatmaq üçün gündə neçə qonaq lazımdır?
* Planlaşdırılan orta çek bazar şərtlərinə uyğundurmu?
* Restoranın zal tutumu və iş saatları tələb olunan satış həcminə imkan verirmi?
* Satışlar planlaşdırılandan 20% aşağı olarsa, biznes nə qədər müddət fəaliyyətini davam etdirə bilər?
* Açılışdan sonra əməliyyat xərclərini qarşılamaq üçün kifayət qədər ehtiyat kapitalı varmı?
Bu sualların cavabları restoranın yalnız açılış büdcəsini deyil, fəaliyyətə başladıqdan sonrakı maliyyə dayanıqlığını da qiymətləndirməyə kömək edir.
Nəticə: Uğurlu restoran rəqəmlərlə idarə olunur
Restoran biznesində uğur yalnız yaxşı konsepsiya, keyfiyyətli yemək və yüksək xidmət səviyyəsi ilə müəyyənləşmir. Maliyyə intizamı və real planlaşdırma da eyni dərəcədə vacibdir.
Zərərsizlik nöqtəsinin düzgün hesablanması sahibkara tələb olunan satış həcmini müəyyənləşdirməyə, xərcləri nəzarətdə saxlamağa və investisiya risklərini daha yaxşı qiymətləndirməyə imkan verir.
NBProjects olaraq yanaşmamız: hər bir hospitality layihəsi konsepsiya və dizaynla yanaşı, real bazar göstəricilərinə əsaslanan maliyyə modeli üzərində qurulmalıdır.
Çünki restoranın uğuru yalnız nə qədər satış etdiyinizlə deyil, həmin satışın biznes üçün nə qədər davamlı və gəlirli olması ilə ölçülür.
NBProjects — Hospitality • Consulting • Development
← Jurnal